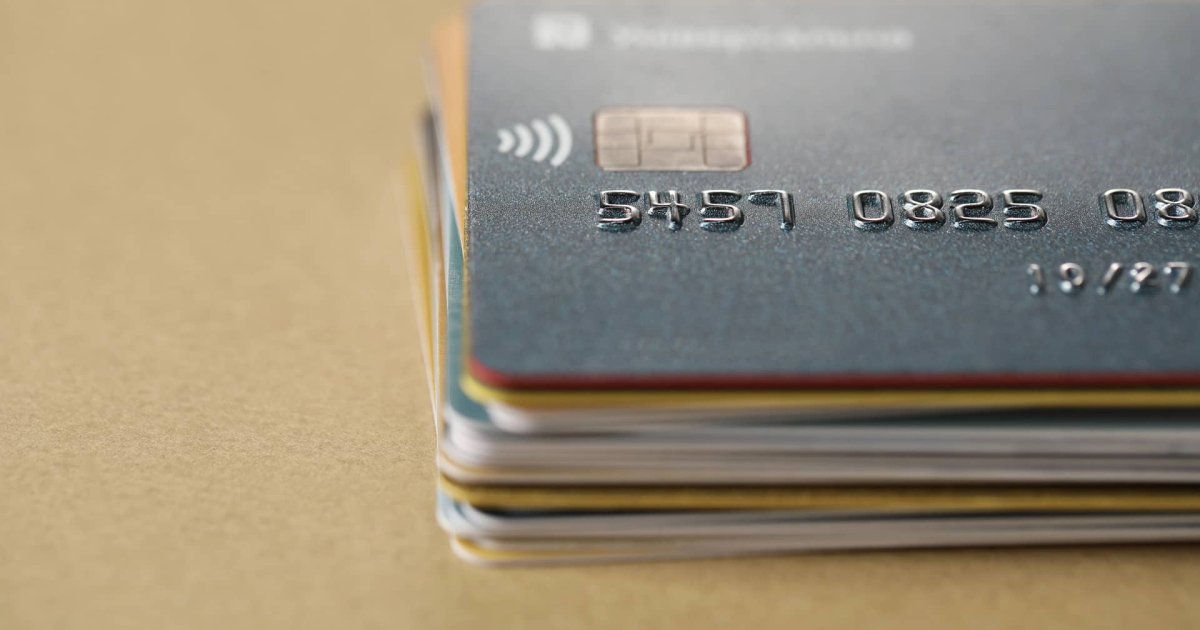
Номер на вашей банковской карте – это не просто набор цифр, а настоящая карта сокровищ, где первые символы скрывают идентичность банка-эмитента. Когда видишь 5457 в начале, это как сигнал из финансового океана, указывающий на конкретное учреждение, его историю и даже уровень защиты. Этот код, известный как часть BIN (Bank Identification Number), становится мостом между повседневными платежами и глобальной банковской системой, делая каждую транзакцию более магической, но и более ответственной.
Представьте, как эти четыре цифры оживают во время онлайн-покупки: они проверяются системами, чтобы подтвердить, настоящая ли карта, и готов ли банк поддержать сделку. В Украине, где финансовый ландшафт постоянно эволюционирует через цифровизацию и регуляцию, понимание таких кодов становится ключом к безопасности. А теперь погрузимся глубже, разбирая, почему 5457 вызывает столько вопросов среди пользователей, от новичков до опытных финансистов.
Что такое BIN и как 5457 вписывается в эту систему
BIN, или банковский идентификационный номер – это первые 6-8 цифр на карте, стандартизированные Международной организацией по стандартизации (ISO). Они идентифицируют не только банк, но и тип карты, страну происхождения и даже сеть как Visa или Mastercard. Код 5457 часто является началом такого BIN, например 545708, и действует как уникальный отпечаток пальца для финансового учреждения. Представьте его как паспорт карты: без него транзакция может остановиться на полпути, как путешественник без визы.
История BIN достигает 1960-х, когда банковские карты только набирали обороты, а стандартизация стала необходимостью для глобальных платежей. Сегодня, в 2025 году, с распространением бесконтактных платежей и криптовалют, BIN эволюционировал, включая данные об уровне безопасности, как EMV-чипы или токенизацию. Для 5457 это означает принадлежность к Mastercard-семье, где код указывает дебетовые или кредитные продукты. В Украине такие номера часто встречаются в карточках, эмитированных банками с международными партнерствами, делая их удобными для путешествий или онлайн-шоппинга.
Но не все так просто – BIN может изменяться из-за слияния банков или регуляторных обновлений. К примеру, после обновлений Национального банка Украины в 2024 году, некоторые коды были переназначены для усиления защиты от мошенничества. Это делает 5457 не статическим элементом, а динамическим инструментом, адаптирующимся к финансовым ветрам.
Какой именно банк стоит за кодом 5457
По данным авторитетных источников, таких как сайты bankchart.com.ua и prostobank.ua, BIN, начинающийся с 5457, в том числе 545708, связан с эмитентами Mastercard в регионе Восточной Европы. Конкретно, на 2025 год, этот код часто ассоциируется с российскими финансовыми учреждениями, как Russian Standard Bank, где издаются дебетовые карты. Однако в контексте Украины, из-за геополитических изменений и санкций после 2022 года, такие карты редко используются локально, и доступ к ним ограничен.
В Украине подобные BIN могут появляться из-за партнерства с международными сетями, но прямой эмитент для 545708 – не украинский банк. Например, если вы видите 5457 на карте, выданной в Украине, это может быть из-за ко-брендинга с иностранными партнерами, но проверка на официальных ресурсах, как bank.gov.ua, показывает, что локальные банки, такие как Райффайзен Банк Аваль или ПУМБ, имеют собственные BIN, начинающиеся с других цифр, как 4xxx для Visa. Это создает интересный контраст: код 5457 как путешественник, пересекающий границы, но в украинском финансовом пространстве он больше гость, чем резидент.
Чтобы уточнить, по состоянию на декабрь 2025 года данные из Национального банка Украины (bank.gov.ua) не фиксируют 5457 как эксклюзивный код для ни одного украинского банка, но он может встречаться в импортных транзакциях. Если карточка с таким началом попадает в ваши руки, это часто сигнал об иностранном происхождении, придающий слой загадочности – как письмо из далекой страны в эпоху цифровых сообщений.
Исторический контекст и эволюция кода
Код 5457 не появился из ниоткуда; его корни в стандартах, установленных в 1990-х, когда Mastercard расширялась в постсоветском пространстве. В 2000-х такие BIN стали популярны в России для массового выпуска дебетовых карт, предлагая низкие комиссии и скорые переводы. В Украине, где банковский сектор пережил реформы после 2014 года, подобные коды импортировались через торговлю, но с усилением регуляций НБУ в 2023-2025 годах, фокус сместился на локальные BIN для безопасности.
Интересно, как геополитика повлияла: после событий 2022 года многие иностранные BIN, включая 5457, стали менее доступными для украинцев, побуждая к переходу на отечественные альтернативы. Это как бы эволюция вида в природе – код адаптируется или отходит на второй план, позволяя новым игрокам, как цифровые банки типа Monobank, занять нишу с собственными уникальными номерами.
Как проверить банк по коду 5457: Пошаговый гайд
Проверка банка по BIN – это как детективное расследование, где любая цифра – clue. В 2025 году, с доступом к онлайн-инструментам, это стало проще, чем когда-либо, но требует осторожности во избежание фишинга. Начните с официальных источников, и вы откроете дверь к полной информации об эмитенте.
- Найдите первые 6 цифр карты. Для 5457 это часто расширяется до 545 708. Запишите их точно, ведь ошибка на одну цифру может привести в ложный банк.
- Используйте онлайн-чекеры: Сайты типа bankchart.com.ua или международные BIN-датabases позволяют ввести код и получить детали, включая страну и тип карты. В Украине рекомендуется заглянуть на prostobank.ua для локального контекста.
- Обратитесь в банк: Если ваша карта, позвоните в поддержку или проверьте в приложении – современные банки, как Сбербанк или ПриватБанк, имеют встроенные инструменты для идентификации.
- Проверьте мошенничество: Если код 5457 появляется в подозрительной транзакции, воспользуйтесь сервисами НБУ для отчетов, чтобы избежать потерь.
После проверки вы не только узнаете банк, но и получите инсайты о возможных комиссиях или ограничениях. Например, для 545708 это часто означает стандартные Mastercard-функции, как защита покупок, но в Украине лучше перейти на локальные аналоги для лучшей интеграции с сервисами типа Apple Pay.
Преимущества и риски использования карт с кодом 5457
Карты с BIN 5457 привлекают своей универсальностью – они работают в глобальных сетях, делая платежи в путешествиях гладкими, как шелковый поток. В 2025 году, с ростом e-commerce в Украине на 25% (по данным НБУ), такие коды облегчают международные покупки, предлагая низкие курсы конвертации. Но есть и теневая сторона: из-за иностранного происхождения они могут сталкиваться с блокировками во время санкций, делая их менее надежными для ежедневного использования.
Сравните это с украинскими BIN: местные банки предлагают бонусы как кэшбек до 10%, тогда как 5457 может ограничиваться базовыми функциями. Риски включают высшие комиссии за границей или уязвимость к кибератакам, ведь более старые BIN иногда менее защищены современными протоколами. Это как выбор между надежным семейным авто и экзотическим спорткаром – оба ездят, но контекст определяет комфорт.
| аспект | Карточки с 5457 | Украинские альтернативы (например, BIN 4177 от ПриватБанка) |
|---|---|---|
| Глобальная совместимость | Высокая, работает в 200+ странах | Хорошая, но фокус в Европе |
| Комиссии за конвертацию | 1-2% для Mastercard | 0-1% с локальными бонусами |
| Риск блокировки | Средний из-за геополитики | Низкий, регулируемый НБУ |
| Бонусы | Базовые Mastercard-защита | Кешбек, мили, страхование |
Данные таблицы базируются на отчетах НБУ и Mastercard за 2025 год. Это сравнение подчеркивает, почему многие украинцы выбирают локальные опции, но 5457 остается полезным для специфических сценариев как бизнес с партнерами за рубежом.
Воздействие на ежедневные финансы и будущие тенденции
В повседневной жизни код 5457 может повлиять на все от скорости платежей до доступа к кредитам. Представьте, как во время онлайн-шопинга система мгновенно проверяет BIN, обеспечивая безопасность – это спасает от мошенников, пытающихся подделать номера. В Украине, где цифровые платежи выросли на 40% с 2023 года, понимание таких кодов помогает избежать ошибок, как случайное использование иностранной карты для локальных субсидий.
Будущее для 5457 выглядит динамичным: с внедрением CBDC (цифровой гривны) НБУ в 2026 году традиционные BIN могут интегрироваться с блокчейном, делая коды еще умнее. Это как переход от бумажных карт к GPS – точнее, быстрее, но с новыми вызовами приватности. Для пользователей это означает больше возможностей, но и потребности в образовании, чтобы не потеряться в цифровом лабиринте.
Советы для пользователей
- 🛡️ Всегда проверяйте BIN перед крупными покупками: используйте бесплатные инструменты на сайтах как raiffeisen.ua, чтобы избежать сюрпризов с комиссиями.
- 🔒 Обновляйте карты регулярно: если ваш BIN 5457 из иностранного банка, рассмотрите переход на украинский эквивалент для лучшей защиты от санкций.
- 💡 Мониторьте транзакции: в приложениях банков настройте уведомление, чтобы код 5457 не стал дверью для мошенников.
- 📚 Учитесь: читайте отчеты НБУ о BIN, чтобы быть в курсе изменений – это сохранит ваши деньги в 2025 году.
Эти советы, вдохновленные реальными отзывами пользователей на платформах как X, делают работу с кодом 5457 не стрессом, а приключением. В конце концов, в мире, где финансы становятся все более связанными, знание таких деталей – это ваша суперсила, превращающая обычные платежи в уверенные шаги вперед.
А если код 5457 появится в вашем кошельке неожиданно, помните: это не просто цифры, а кусочек глобальной финансовой мозаики, где Украина играет все более важную роль. Оставайтесь бдительными, и ваши финансы всегда будут в гармонии со временем.
Об авторе







