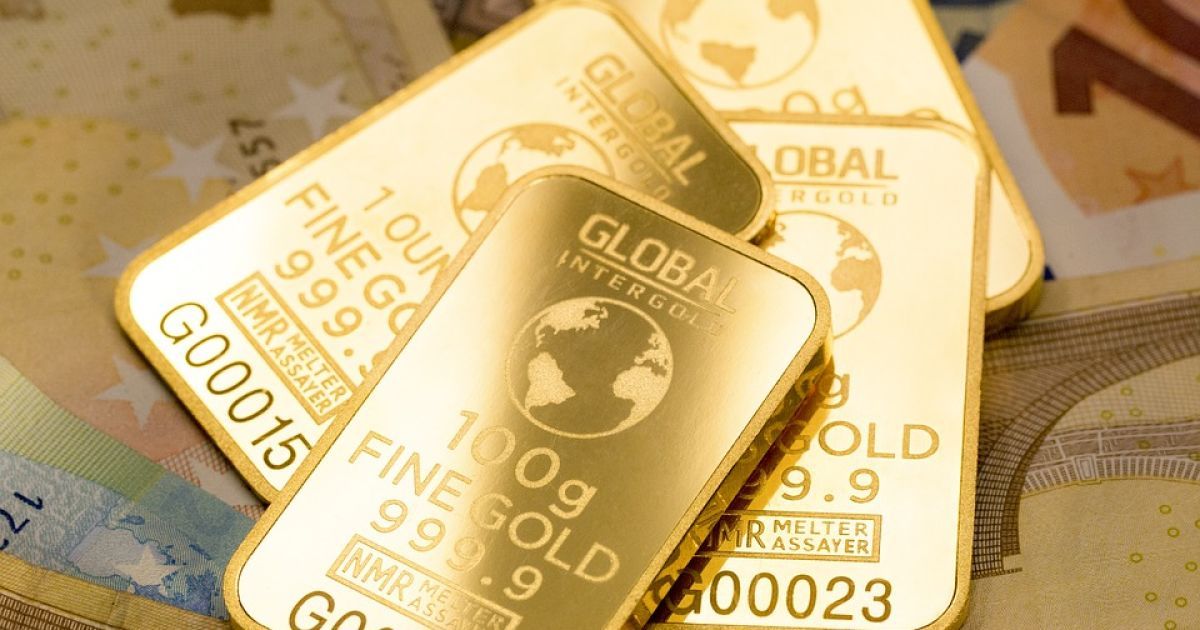
Банковское золото в 2026 году превращается в мощный якорь для уставших от скачков гривны и непредсказуемых рынков. Да, стоит покупать, если вы диверсифицируете портфель на 5–10% и держите инвестицию минимум 5 лет – гривневая цена металла выросла почти втрое за последние пять лет, обогнав инфляцию и доллар. Это реальная защита от кризисов, где физический слиток 999,9 пробы в руках дает ощущение подлинного веса стабильности. Но для быстрой прибыли или ежедневных торгов лучше искать другое: спред банков 5–18% съедает часть капитала сразу, а процентов, как на депозите, нет.
Золото сегодня не просто металл – это проверенный временем союзник в мире, где центральные банки скупают тысячи тонн, а украинцы в 2025 году потратили более 54 миллионов долларов на физические слитки. Оно хеджирует геополитику и девальвацию, сохраняя покупательную силу, когда бумажные деньги обесцениваются. Главное – подходить разумно: выбирать большие слитки, правильно хранить и не ждать чуда за год.
Что такое банковское золото и почему оно отличается от ювелирного
Банковское золото – сертифицированные мерные слитки или монеты 999,9 пробы, которые банки продают как инвестиционный инструмент. В отличие от кольца или цепочки здесь нет примесей, дизайна или наценки ювелира – каждый грамм работает чисто на рост стоимости. Вы получаете вакуумную упаковку, сертификат подлинности от производителя (часто швейцарского) и официальный документ банка, подтверждающий происхождение.
В Украине сделки регулирует Национальный банк: банки с лицензией продают слитки от 1 г до 1 килограмма. Это не спекулятивный актив для дневных трейдеров, а долгосрочный резерв. При покупке вы платите рыночную цену плюс маржу банка, но при продаже обратно получаете деньги без НДС и без налога на доход физических лиц по пункту 165.1.47 Налогового кодекса. Это огромный плюс по сравнению с ломом или украшениями, где налоги и потери на пробе съедают прибыль.
Золото в руках чувствуется иначе – тяжелое, холодное, вечное. Оно не ржавеет, не горит и не обесценивается от времени. Именно поэтому в украинских семьях слитки часто передают по наследству как символ надежности, особенно после кризисов 90-х или 2014 года, когда люди видели, как бумажные сбережения таяли на глазах.
Исторический путь золота в украинских реалиях: от кризисов до рекордов
Золото всегда было спасательным кругом для украинцев в бурях. В 90-е, во время гиперинфляции, люди прятали слитки в матрасах – и это срабатывало. В 2022-м, когда война потрясла экономику, спрос на банковские металлы взлетел: банки продали сотни килограммов, потому что гривня штормила, а доллар не всегда был доступен. По данным Национального банка Украины, в 2025 году украинцы купили золото на десятки миллионов долларов в поисках стабильности.
За последние шесть лет гривневая цена унции выросла с около 100 тысяч до 225 тысяч гривен. Мировой контекст усиливает эту динамику: центральные банки мира в 2025 скупили рекордные объемы, а геополитическое напряжение толкает инвесторов к «тихой гавани». Золото не просто дорожает – оно защищает портфель от волатильности акций или крипт, снижая общие риски на 20–30% при доле 5–10%.
Это не сказка о мгновенном обогащении. Это история о терпении: купивший в 2020-м за 44 тысячи за унцию сегодня держит в руках актив, стоимость которого утроилась. И именно в таких моментах золото проявляет свою подлинную силу – оно спокойно лежит, пока мир вокруг кипит.
Актуальные цены и динамика роста в 2026 году
По состоянию на середину марта 2026 учетная цена Национального банка Украины на золото составляет 225 912 гривен за тройскую унцию (31,1 грамма), то есть около 7260 гривен за грамм. Банки добавляют маржу, но для больших слитков она минимальна. Вот реальные цифры из ПриватБанка – одного из лидеров рынка:
| Вес слитка | Цена продажи банка (грн/г) | Цена выкупа (грн/г) | Спред (%) |
|---|---|---|---|
| 1 г | 9 910 | 8 340 | ~1600 |
| 10 г | 8 555 | 7 620 | ~1600 |
| 50 г | 7 845 | 7 415 | ~6 |
| 100 г | 7 735 | 7 310 | ~1600 |
Источник данных: официальные котировки банков. Для 100-граммового слитка спрэд минимальный – идеальный вариант для серьезных инвестиций. Другие банки, как Коминбанк или Индустриалбанк, предлагают схожие условия с небольшими отличиями в зависимости от региона. Цена в гривнах растет быстрее доллара благодаря девальвации, делая золото особенно выгодным для украинцев.
Преимущества, которые делают банковское золото надежным выбором
Золото дарит чувство контроля: вы держите в руках материальный актив, который не исчезнет в результате банковского краха или хакерской атаки. Оно защищает от инфляции – исторически его цена сохраняется веками. Ликвидность высока в долгосрочной перспективе: крупные банки выкупают обратно без проблем.
Дополнительный бонус – налоговые льготы. При продаже слитка, купленного у банка, прибыль не облагается НДФЛ. Это делает инвестицию чище акций или депозитов. Плюс золото диверсифицирует портфель: когда акции падают, металл часто растет. В 2026 году, с прогнозами роста до 5400–6300 долларов за унцию по данным JPMorgan и Goldman Sachs, потенциал остается мощным.
Он еще и эмоционально успокаивает. Представьте: вместо тревоги от новостей вы открываете сейф и видите сверкающий слиток – символ того, что часть вашего будущего в безопасности.
Недостатки и риски: реальность, которую следует знать
Золото не дает пассивный доход – ноль процентов, как на депозите. Спред при покупке «съедает» 5–15% сразу, поэтому для прибыли цена должна вырасти как минимум на эту сумму. Ликвидность не сиюминутная: продать можно только в банке, иногда в ограниченных отделениях.
Хранение – отдельный вызов. Дома риск кражи, в банковском сейфе – 500–1000 гривен в год. Плюс волатильность: краткосрочные падения возможны, хотя долгосрочно восходящий тренд. В 2026 году банки ограничили сделки (например, только для клиентов ПриватБанка), поэтому планируйте визит заранее.
Но эти минусы – как шрамы на надежном воине. Они делают золото инструментом для мудрых, а не азартных игроков.
Как правильно купить банковское золото: пошаговый план
Выберите банк с лицензией – ПриватБанк, Коминбанк, Совбанк или Индустриалбанк. Проверьте актуальные котировки на сайте. Подготовьте паспорт и ИНН. Придите в отделение (для больших сумм – заранее договоритесь). Оплатите, получите слиток в упаковке и сертификат.
- Вычислите сумму: начинайте с 50–100 граммов для минимального спреда.
- Проверьте упаковку: вакуум и голограмма – залог подлинности.
- Сохраните документы: они нужны при продаже.
- Подумайте о сейфе: лучше банковский.
Процесс занимает 15–30 минут. Главное – покупать только в лицензированных учреждениях, чтобы избежать подделок.
Сравнение с альтернативами: где золото побеждает
Депозиты дают проценты, но их инфляция съедает. ОВГЗ – стабильны, но привязаны к государству. Крипта – волатильная, как американские горки. Золотой ОМС (металлический счет) – без физического металла, низший спред, но нет «в руках». ETF за границей – удобно, но валютные риски и налоги для украинцев.
Банковское золото выигрывает в долгосрочной стабильности и в налоговых льготах. Оно сочетает материальность и защиту, особенно когда мировые банки скупают металл тоннами.
Типичные ошибки покупателей банковского золота
Покупка малых слитков 1–5 г. Спред до 19%, поэтому грамм обходится дороже – теряете до 20% сразу. Лучше сразу 50-100 г.
Продажа при первом падении. Золото – не акция. Те, кто ждал 3-5 лет, всегда в плюсе. Терпение – ключ.
Хранение дома в ящике. Кража или повреждение снижает цену выкупа. Банковский сейф – must have.
Игнорирование сертификата. Покупка с рук – риск подделки. Только банк гарантирует чистоту.
Вложение всех сбережений. Золото – 5–10% портфеля максимум. Диверсификация спасает.
Избегайте этих ловушек – и инвестиция принесет подлинный покой и прибыль.
Практические кейсы и советы от тех, кто уже инвестировал
Один киевлянин купил 100 граммов в 2021 году за 4500 грн/ч. Сегодня, даже с учетом спреда, его актив стоит более 7500 грн/ч – чистая выгода более 60%. Другая семья из Харькова во время кризиса 2022-го перевела часть депозита в золото – и сохранила капитал, когда банки ограничивали выдачу.
Совет прост: начинайте маленько, изучайте котировки еженедельно, комбинируйте со стабильными активами. Золото – не лотерея, а мудрый выбор для тех, кто думает о детях и внуках.
Оно продолжает блистать в руках поколений, напоминая, что подлинная ценность не в скорых деньгах, а в покое и уверенности в завтрашнем дне. И именно в этом – его вечная магия.
Об авторе







